KRANKENVERSICHERUNG · RATGEBER 2025–2027
Jahresarbeitsentgeltgrenze 2027: Wann ist die PKV möglich?
Wie hoch ist die Versicherungspflichtgrenze 2025, 2026 und 2027? Wir erklären die aktuellen Zahlen, den Wechsel zur privaten Krankenversicherung und die wichtigsten Sonderfälle – verständlich und praxisnah.
✓ Aktuelle Grenzwerte ✓ Verständliche Beispiele ✓ Unabhängige Beratung
Die Jahresarbeitsentgeltgrenze im Überblick
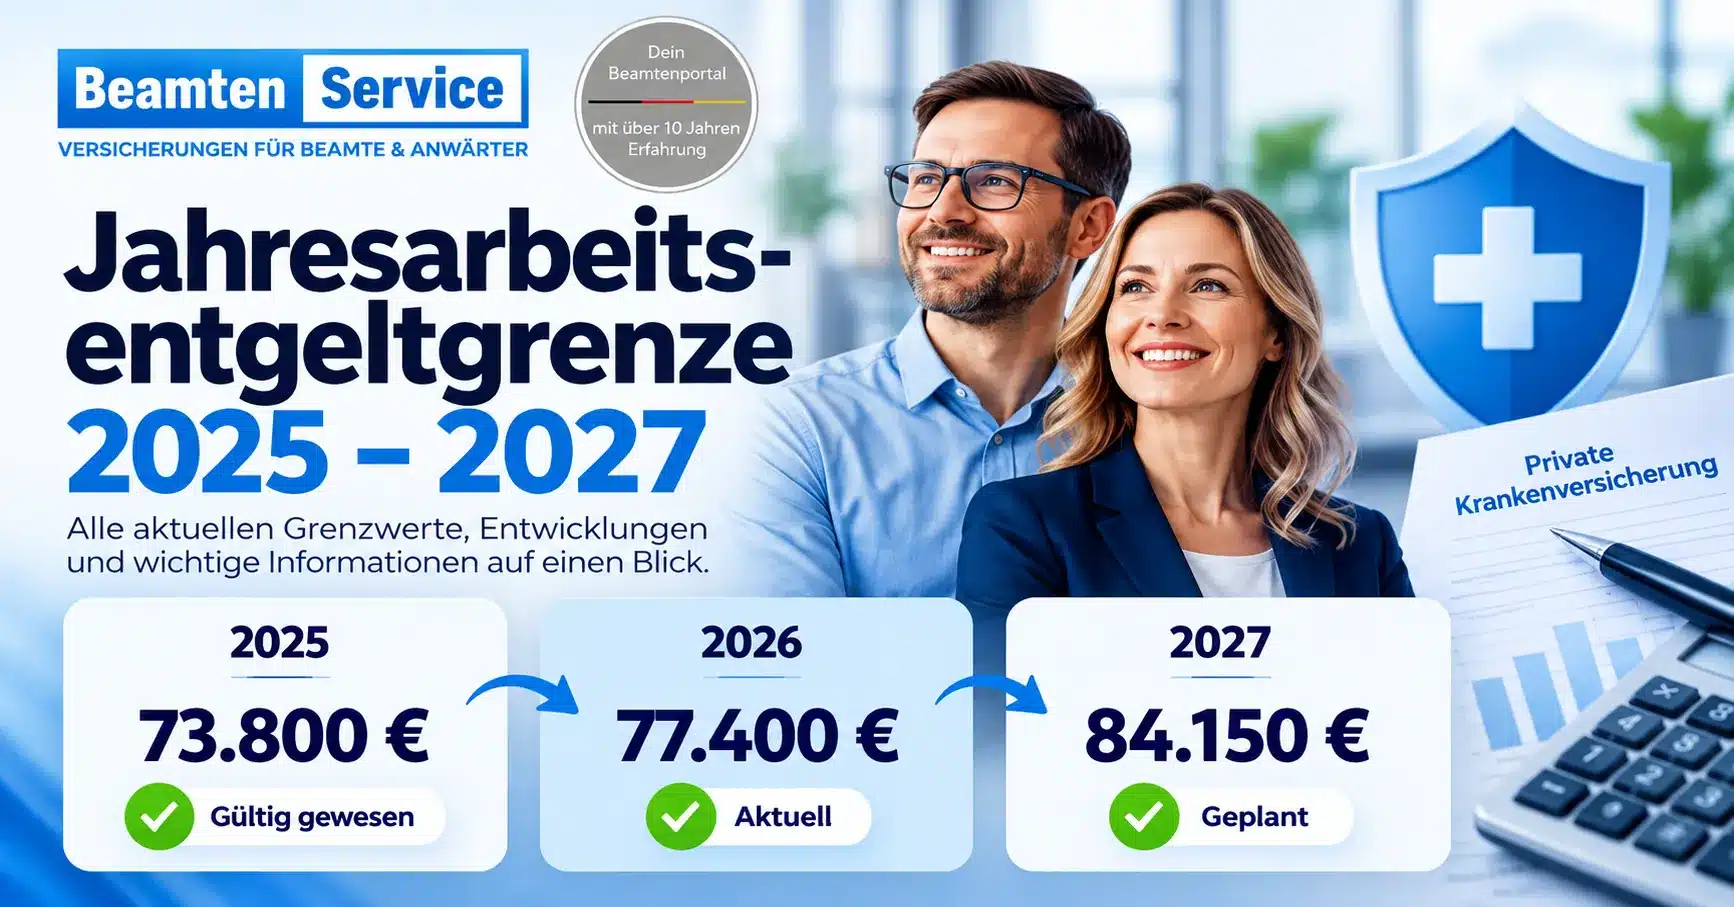
Die allgemeine Versicherungspflichtgrenze im direkten Jahresvergleich:
2025
73.800 €
6.150 € / Monat
2026
77.400 €
6.450 € / Monat
2027*
84.150 €
7.012,50 € / Monat
* Stand 10.2026: Wert für 2027 noch vorbehaltlich der Zustimmung des Bundesrats. Monatsbeträge sind rechnerische Vergleichswerte.
Was bedeutet die Jahresarbeitsentgeltgrenze?
Die Jahresarbeitsentgeltgrenze (JAEG), auch Versicherungspflichtgrenze genannt, bestimmt, wann Angestellte aufgrund ihres regelmäßigen Jahresarbeitsentgelts nicht mehr gesetzlich krankenversicherungspflichtig sind. Wer die maßgebliche Grenze überschreitet, kann grundsätzlich zwischen freiwilliger gesetzlicher und privater Krankenversicherung wählen. Ein Wechsel ist nicht verpflichtend.
Wann ist ein Wechsel in die PKV möglich?
Neue Beschäftigung: Liegt das voraussichtliche regelmäßige Jahresarbeitsentgelt bereits zu Beginn oberhalb der geltenden Grenze, kann Versicherungsfreiheit sofort bestehen.
Gehaltserhöhung im bestehenden Job: Wird die Grenze erstmals überschritten, endet die Versicherungspflicht grundsätzlich erst zum Jahresende – vorausgesetzt, auch die Grenze des Folgejahres wird überschritten.
Praxisbeispiel: Ein Angestellter verdient 2026 regelmäßig 80.000 € jährlich. Obwohl das über der Grenze von 2026 liegt, ist für das Ende der Versicherungspflicht zum Jahreswechsel zusätzlich die Grenze 2027 zu prüfen. Bei geplanten 84.150 € reicht das Einkommen dann nicht aus.
Welche Gehaltsbestandteile zählen?
Entscheidend ist das regelmäßige Jahresarbeitsentgelt. Dazu können das laufende Bruttogehalt und regelmäßig zu erwartende Sonderzahlungen wie vertraglich zugesichertes Weihnachtsgeld gehören. Unsichere Boni oder unregelmäßige Einmalzahlungen müssen gesondert beurteilt werden.
JAEG und Beitragsbemessungsgrenze: der Unterschied
Beide Grenzen erfüllen unterschiedliche Aufgaben: Die Jahresarbeitsentgeltgrenze regelt die Versicherungspflicht. Die Beitragsbemessungsgrenze begrenzt das Einkommen, aus dem Beiträge zur gesetzlichen Kranken- und Pflegeversicherung berechnet werden. Sie beträgt 2026 jährlich 69.750 €; für 2027 sind 76.500 € vorgesehen.
Besondere Jahresarbeitsentgeltgrenze
Für bestimmte Beschäftigte, die bereits am 31. Dezember 2002 privat krankenversichert waren, gilt eine besondere Grenze: 2025: 66.150 €, 2026: 69.750 €, 2027 geplant: 76.500 €. Die Anwendung hängt von den gesetzlichen Voraussetzungen im Einzelfall ab.
Was gilt für Beamte und Referendare?
Die allgemeine JAEG betrifft vor allem Arbeitnehmer. Für Beamte und beihilfeberechtigte Referendare gelten andere Regelungen. Die richtige Absicherung hängt unter anderem von Dienstherr, Beihilfeanspruch und persönlicher Situation ab.
Häufige Fragen zur Versicherungspflichtgrenze
Reicht es aus, die Grenze genau zu erreichen?
Nein. Das regelmäßige Jahresarbeitsentgelt muss die maßgebliche Grenze überschreiten.
Muss ich dann privat versichert sein?
Nein. Bei Versicherungsfreiheit können Sie grundsätzlich freiwillig in der gesetzlichen Krankenversicherung bleiben.
Was passiert, wenn mein Einkommen wieder sinkt?
Bei einem nicht nur vorübergehenden Unterschreiten kann erneut Versicherungspflicht eintreten. Ausnahmen sind individuell zu prüfen.
PKV-Wechsel? Erst prüfen, dann entscheiden.
Die Einkommensgrenze ist nur ein Baustein. Leistungen, Gesundheitsprüfung, Familie, Arbeitgeberzuschuss und langfristige Beitragsentwicklung gehören zu einer fundierten Entscheidung. BeamtenService.com unterstützt Sie bei der individuellen Einordnung.
Quellenangaben (Stand: 10.2026): BMAS, BMG und Sozialversicherungs-Rechengrößenverordnungen. Alle Angaben ohne Gewähr; maßgeblich sind die geltenden Rechtsvorschriften.