Altersvorsorgedepot für Beamte: Mehr Förderung für Ihre Pension?
✓ UNABHÄNGIGE BEAMTENVORSORGE · ÜBER 20 JAHRE ERFAHRUNG
Altersvorsorgedepot für Beamte: Förderung, Kosten und Riester im Blick
Altersvorsorgedepot, Riester oder eine andere Vorsorgelösung? Wir helfen Ihnen, Förderung, Kosten und Chancen verständlich einzuordnen und geeignete Angebote unabhängig zu vergleichen.
✓ Ihr Vorteil: Eine verständliche Orientierung für Beamte, Anwärter und Referendare – ohne Verpflichtung zum Abschluss.
Altersvorsorgedepot für Beamte ab 2027: Was ändert sich?
Das Altersvorsorge-Reformgesetz (AVRG) soll die staatlich geförderte private Altersvorsorge neu gestalten. Im Mittelpunkt stehen zusätzliche Vorsorgemöglichkeiten, darunter das Altersvorsorgedepot, sowie neue Förderregeln. Für Beamte, Beamtenanwärter und Referendare lohnt sich deshalb der Vergleich mit bestehenden Riester-Verträgen.
Wichtig sind Ihre persönliche Förderberechtigung, mögliche Zulagen, steuerliche Auswirkungen, Kosten und die gewählte Anlageform. Wir vergleichen geeignete Angebote unabhängig – mit ETF-orientierten Anlagen oder ohne ETFs, soweit verfügbar. Unser kostenloser Fördercheck bietet eine erste Orientierung; eine Beratung ist freiwillig.
Riester-Rente oder AVD Depot – was ist anders?
Wie hoch wird Ihre Pension ausfallen – und wie viel finanziellen Spielraum wünschen Sie sich im Ruhestand? Das Altersvorsorgedepot kann eine zusätzliche Möglichkeit sein, staatlich gefördert Vermögen aufzubauen. Entscheidend sind Ihre Förderberechtigung, Ihr Sparbeitrag und Ihre persönliche Situation.
Keine Registrierung für den Rechner. Sie sehen Ihre mögliche Förderung sofort und entscheiden anschließend selbst, ob Sie eine unabhängige Beratung wünschen.
Altersvorsorgedepot und Riester: Antworten zu Förderung, Kosten und Risiken
Tippen Sie auf einen blauen Pfeil. Sie öffnen nur die Informationen, die für Sie wichtig sind.
Warum sich zusätzliche Altersvorsorge für Beamte lohnt⌄
Die Pension hängt unter anderem von ruhegehaltfähigen Dienstzeiten und Bezügen ab. Wer spät verbeamtet wird, längere Teilzeitphasen hat oder früher in den Ruhestand geht, kann eine andere Versorgungssituation haben als Kollegen mit durchgehender Vollzeitlaufbahn. Auch steigende Lebenshaltungskosten, Reisen, Wohnen und die Krankenversicherung im Ruhestand spielen eine Rolle. Ein zusätzlicher Sparbaustein kann helfen, finanzielle Spielräume zu schaffen. Er muss aber zu den vorhandenen Rücklagen und zur persönlichen Risikobereitschaft passen.
AVD Depot oder Riester: Was passt besser?⌄
Bei bisherigen Riester-Produkten steht eine Beitragsgarantie zum Beginn der Auszahlungsphase im Vordergrund. Diese Sicherheit kann die Kapitalanlage einschränken. Das neue Altersvorsorgedepot ermöglicht geeignete Fonds und ETFs ohne eine vollständige Beitragsgarantie. Das bedeutet: Der Depotwert kann langfristig wachsen, bei schwachen Börsenphasen aber auch sinken. Ein höheres Renditepotenzial ist keine Renditezusage. Die konkrete Produktauswahl, laufende Kosten und die Auszahlungsregeln sind deshalb ebenso wichtig wie die staatliche Zulage.
✓ Nicht der höchste Zuschuss allein entscheidet, sondern die passende Vorsorge für Ihre Pension.
Wie hoch ist Ihre staatliche Grundzulage?⌄
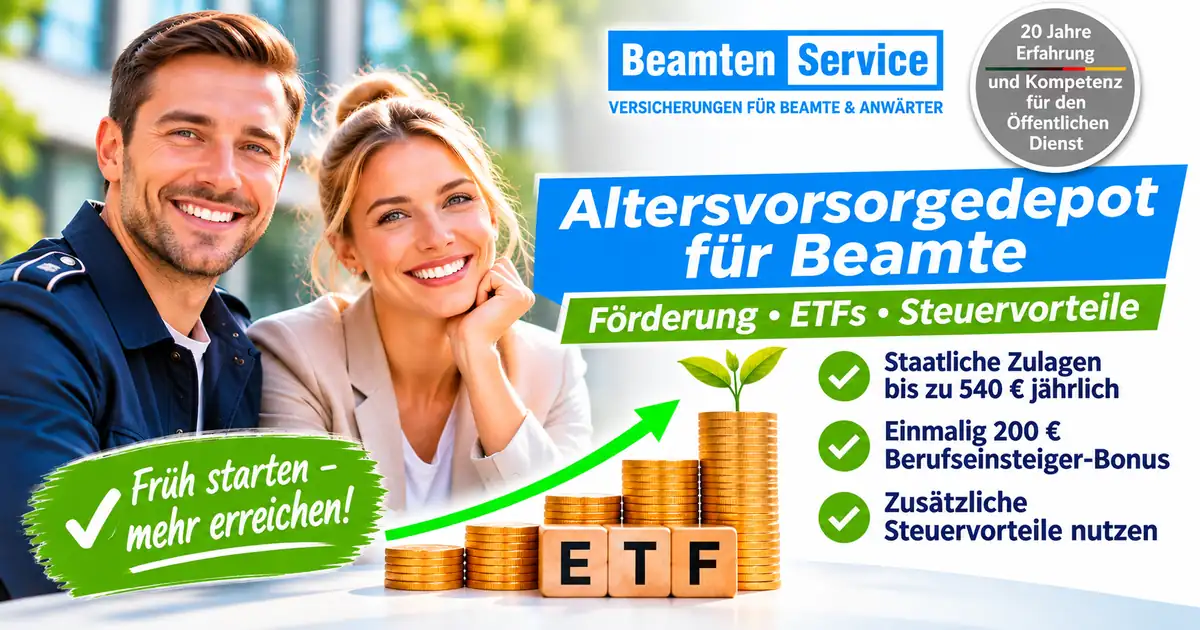
Nach den vorgesehenen Förderregeln werden die ersten 360 Euro eigener Jahresbeiträge mit 50 Prozent und weitere Beiträge bis insgesamt 1.800 Euro mit 25 Prozent gefördert. Daraus ergibt sich eine maximale Grundzulage von 540 Euro pro Jahr. Bei 50 Euro monatlich beträgt der eigene Jahresbeitrag 600 Euro. Daraus errechnen sich 180 Euro für die ersten 360 Euro und weitere 60 Euro für die restlichen 240 Euro, zusammen 240 Euro Grundzulage. Bei 150 Euro monatlich werden 1.800 Euro eingezahlt und die maximale Grundzulage von 540 Euro erreicht. Diese Beispiele setzen volle individuelle Förderberechtigung voraus.
Kinderzulage: Welche Vorteile haben Familien?⌄
Familien können zusätzlich von Kinderzulagen profitieren. Entscheidend ist nicht nur die Anzahl der Kinder, sondern ob für das jeweilige Kind ein Anspruch besteht und welcher Elternteil die Zulage erhalten kann. Die Kinderzulage ist daher im Rechner als möglicher Zusatzbetrag ausgewiesen. Bei einer verbindlichen Beratung müssen die Anspruchsvoraussetzungen einzeln geprüft werden. Wer Kinder hat, sollte insbesondere vermeiden, eine theoretische Modellförderung mit einer bereits bestätigten Zulage zu verwechseln.
Altersvorsorge für Anwärter und Referendare⌄
Gerade zu Beginn der Laufbahn sind Sparbeiträge oft begrenzt. Gleichzeitig ist der Anlagehorizont lang. Statt sofort einen hohen Betrag festzulegen, kann ein realistischer monatlicher Beitrag sinnvoller sein, der auch bei Umzug, Familiengründung oder wechselnden Ausgaben durchgehalten werden kann. Eine gute Beratung berücksichtigt deshalb die Dienstphase, die vorhandene Absicherung und die geplante Entwicklung des Einkommens. Wer bereits eine Riester-Rente besitzt, sollte vor einem Wechsel die Vertragsbedingungen sorgfältig vergleichen.
Riester-Vertrag behalten oder wechseln?⌄
Ein alter Vertrag ist nicht automatisch schlecht. Er kann Garantien, besondere Konditionen oder individuelle Vorteile enthalten. Ein Wechsel kann Kosten auslösen und Sicherheiten verändern. Prüfen Sie deshalb zuerst die bisher gezahlten Beiträge, die Vertragskosten, die garantierten Leistungen und die verbleibende Laufzeit. Erst danach lässt sich beurteilen, ob eine Fortführung, Beitragsfreistellung oder ein anderer Weg sinnvoll ist. Eine pauschale Empfehlung wäre unseriös.
Welche Risiken haben Fonds und ETFs?⌄
Ein ETF oder Fonds kann zwischenzeitlich deutlich an Wert verlieren. Auch über längere Zeiträume sind positive Ergebnisse nicht garantiert. Wer das Geld zu einem festen Zeitpunkt benötigt oder Kursschwankungen schlecht aushalten kann, sollte Sicherheitsalternativen und die passende Aufteilung der Vorsorge besprechen. Eine breite Streuung kann einzelne Risiken reduzieren, beseitigt aber nicht das allgemeine Marktrisiko. Auch Inflation, Produktkosten und Steuern beeinflussen den später verfügbaren Betrag.
Welche Kosten und Steuern sind wichtig?⌄
Entscheidend ist nicht allein, wie viel Geld eingezahlt wird. Laufende Depot- und Fondskosten, mögliche Vertragsgebühren und die steuerliche Behandlung der Auszahlungen beeinflussen das Ergebnis. Bei geförderter Altersvorsorge ist insbesondere die nachgelagerte Besteuerung zu beachten. Ob und in welchem Umfang zusätzliche steuerliche Vorteile entstehen, hängt von der persönlichen Situation ab. Deshalb zeigt unser Rechner bewusst die möglichen Zulagen und keine erfundene Netto-Rente.
So nutzen Sie unseren Förderrechner⌄
Tragen Sie zuerst den monatlichen Eigenbeitrag ein. Wählen Sie danach die Anzahl der Kinder, für die nach Ihrer Einschätzung eine Zulage in Betracht kommt. Das Ergebnis zeigt den eigenen Jahresbeitrag, die modellhafte Grundzulage, die möglichen Kinderzulagen und die Summe. Die Berechnung ersetzt keine Prüfung der Anspruchsvoraussetzungen. Sie müssen dafür weder Ihren Namen noch Kontaktdaten angeben. Erst wenn Sie eine individuelle Einordnung wünschen, können Sie freiwillig eine Beratung anfragen.
So unterstützt Sie BeamtenService.com⌄
BeamtenService.com betrachtet nicht nur ein einzelnes Produkt. Wir möchten wissen, welche Pension voraussichtlich zur Verfügung steht, welche Ziele Sie verfolgen und wie viel Sicherheit Sie sich wünschen. Daraus ergibt sich eine sinnvollere Entscheidung als aus einem isolierten Vergleich von Förderzahlen. Sie erhalten eine verständliche Erklärung zu Chancen, Risiken und möglichen Alternativen. Das Ziel ist nicht der schnellste Vertragsabschluss, sondern eine Vorsorge, die langfristig zu Ihrer Lebensplanung passt.
Häufige Fragen zum Altersvorsorgedepot⌄
Ist das AVD Depot Pflicht für Beamte? Nein, es ist eine freiwillige Form zusätzlicher Altersvorsorge.
Ersetzt das Depot meine Pension? Nein. Es soll die bestehende Versorgung gegebenenfalls ergänzen.
Ist eine hohe Förderung gleichbedeutend mit hoher Rendite? Nein. Zulagen und Wertentwicklung sind zwei verschiedene Dinge.
Muss ich Riester sofort kündigen? Nein. Bestehende Verträge sollten zuerst individuell geprüft werden.
Kann ich die Förderung ohne Kontaktdaten berechnen? Ja. Unser Rechner zeigt ein unverbindliches Beispiel ohne vorherige Registrierung.
Das neue Altersvorsorgedepot kann die private Altersvorsorge mit geeigneten Fonds und ETFs verbinden. Anders als bei klassischen Riester-Produkten sind Depotvarianten ohne Beitragsgarantie möglich. Das schafft Renditechancen, aber auch Verlustrisiken. Bestehende Riester-Verträge müssen nicht gekündigt werden.
✓ Bis zu 540 Euro Grundzulage im Jahr bei entsprechendem Eigenbeitrag
✓ Mögliche Kinderzulagen zusätzlich
✓ Ergänzung zur Beamtenpension statt Ersatz
Welche Steuervorteile bietet das Altersvorsorgedepot?⌄
Neben staatlichen Zulagen können sich bei einer geförderten Altersvorsorge auch steuerliche Vorteile ergeben. Dabei kommt es auf das zu versteuernde Einkommen, die persönlichen Verhältnisse und die jeweils geltenden gesetzlichen Voraussetzungen an. Im Rahmen der steuerlichen Günstigerprüfung wird geprüft, ob ein Sonderausgabenabzug vorteilhafter ist als die bereits gewährten Zulagen. Ein möglicher zusätzlicher Steuervorteil entspricht dann grundsätzlich nur der Differenz – die volle rechnerische Steuerersparnis wird also nicht einfach zusätzlich zu sämtlichen Zulagen ausgezahlt.
Auch die steuerliche Behandlung der Erträge während der Ansparphase kann den langfristigen Vermögensaufbau begünstigen. Im Gegenzug sind spätere Auszahlungen grundsätzlich steuerlich zu berücksichtigen. Deshalb zählt nicht allein die Förderung heute, sondern auch, was im Ruhestand nach Steuern, Kosten und möglichen Wertschwankungen übrig bleibt.
Beispiel: Wer monatlich 150 Euro selbst einzahlt, spart im Jahr 1.800 Euro. Bei unterstellter voller Förderberechtigung kann eine Grundzulage von 540 Euro hinzukommen. Ob sich darüber hinaus ein steuerlicher Vorteil ergibt, lässt sich erst anhand der individuellen Steuerdaten prüfen. Unser Förderrechner zeigt daher bewusst keine pauschale Steuererstattung.
✓ Nutzen Sie nicht nur mögliche Zulagen: Lassen Sie auch prüfen, ob Ihre persönliche Steuersituation zusätzliche Vorteile eröffnet.
Unter 25? Einmalig 200 € Berufseinsteigerbonus sichern⌄
Gerade Beamtenanwärter und Referendare sollten sich früh mit der zusätzlichen Altersvorsorge beschäftigen. Wer die gesetzlichen Voraussetzungen erfüllt und vor dem 25. Geburtstag einen förderfähigen Altersvorsorgevertrag abschließt, kann einmalig 200 Euro Berufseinsteigerbonus erhalten. Für die Grundzulage einschließlich Bonus ist grundsätzlich ein Eigenbeitrag von mindestens 120 Euro im Jahr – also 10 Euro monatlich erforderlich.
Der frühe Einstieg hat einen weiteren Vorteil: Das Geld kann länger angelegt bleiben. Bei positiven Erträgen können auch bereits erzielte Gewinne wieder Erträge erwirtschaften – der sogenannte Zinseszinseffekt. Bei ETFs und Fonds sind Wertschwankungen und Verluste möglich; eine Rendite ist nicht garantiert.
✓ Früh starten, Förderung prüfen, passende Anlageform wählen: Wir vergleichen unabhängig Angebote mit ETF-Anlage und Lösungen ohne ETF-Anlage, soweit diese tatsächlich verfügbar und geeignet sind.
Welche Förderung erhalten Ehepartner und Lebenspartner?⌄
Auch Ehegatten oder eingetragene Lebenspartner ohne eigene unmittelbare Förderberechtigung können unter den gesetzlichen Voraussetzungen mittelbar zulageberechtigt sein. Dazu benötigen sie grundsätzlich einen eigenen förderfähigen Vertrag und müssen mindestens 120 Euro jährlich einzahlen. Die abgeleitete Grundzulage kann bis zu 175 Euro im Jahr betragen. Entscheidend sind unter anderem die Förderberechtigung und Beiträge des unmittelbar begünstigten Partners.
Ob zwei eigene Verträge, die Kinderzulagen und ein zusätzlicher steuerlicher Vorteil sinnvoll zusammenwirken, sollte individuell geprüft werden.
✓ Für Familien besonders wichtig: Wir betrachten nicht nur einen Vertrag, sondern die mögliche Förderung des gesamten Haushalts.
Förderquote, Steuerersparnis und Nettobeitrag: Was bleibt wirklich?⌄
Bei einem monatlichen Eigenbeitrag von 100 Euro ergeben sich jährlich 1.200 Euro Eigenbeitrag. Die modellhafte Grundzulage beträgt bei voller unmittelbarer Förderberechtigung 390 Euro. Zusammen fließen damit 1.590 Euro in die geförderte Vorsorge – ohne Kinderzulage und ohne möglichen zusätzlichen Steuervorteil.
Ob sich über die steuerliche Günstigerprüfung eine zusätzliche Ersparnis ergibt, hängt von Ihrer persönlichen steuerlichen Situation ab. Die Zulage darf dabei nicht doppelt als Steuerersparnis gezählt werden. Ein tatsächlicher Nettobeitrag nach Steuern lässt sich erst mit passenden Steuerangaben zuverlässig ermitteln.
Bei der Entscheidung zählen außerdem Produktkosten, Kapitalmarktrisiken und die spätere Besteuerung der Auszahlungen.
Sie möchten mehr als eine Förderzahl?
Wir prüfen, wie AVD Depot, bestehende Riester-Verträge und Ihre Beamtenpension zusammenpassen. Unabhängig, verständlich und mit über 20 Jahren Erfahrung.
Jetzt mögliche Förderung berechnenAltersvorsorgedepot für Beamte: Förderung 2027 berechnen
Berechnen Sie die mögliche staatliche Zulage für ein förderfähiges Altersvorsorgeprodukt. Ohne Anmeldung und ohne persönliche Daten.
Wichtig: Modellrechnung für eine unmittelbar zulageberechtigte Person bei erfülltem Mindestbeitrag von 120 € jährlich. Kinderzulage setzt die persönliche Zuordnung des Zulagenanspruchs voraus. Der Bonus wird nur einmalig gewährt. Individuelle Steuerersparnis, Kosten, Rendite und bereits erhaltene Boni sind nicht berücksichtigt. Keine verbindliche Förderzusage.
✓ Meine persönliche Förderung prüfen lassenKostenlos und unverbindlich · Zum interaktiven Altersvorsorge-Check.
Pension und Altersvorsorge gehören zusammen
Eine gute Pension ist eine wichtige Grundlage. Zusätzliche Vorsorge kann dennoch sinnvoll sein, zum Beispiel bei Teilzeit, später Verbeamtung oder höheren Ausgaben im Ruhestand. Lesen Sie auch unseren Ratgeber zur Krankenversicherung in der Pension.
Wichtig: Förderberechtigung, Kosten, Steuern und persönliche Risikobereitschaft müssen individuell geprüft werden.
Alter Riester-Vertrag vorhanden? Erst prüfen, dann entscheiden.
Sie haben bereits einen Riester-Vertrag – vielleicht seit vielen Jahren oder bei einem anderen Vermittler? Auch als Bestandskunde können Sie uns auf einen Vertrag ansprechen, den wir bisher nicht betreuen.
- Förderung: Werden mögliche Zulagen berücksichtigt?
- Kosten und Leistungen: Welche Gebühren, Garantien und Auszahlungsregeln enthält Ihr Vertrag?
- Ihre Möglichkeiten: Was spricht für Weiterführen, Anpassen oder einen gesondert geprüften Wechsel?
Eine Kündigung oder Übertragung ist nicht automatisch sinnvoll. Bestehende Garantien, mögliche Förderfolgen und neue Kosten gehören zuerst auf den Prüfstand. Die Anfrage löst keine Vertragsübertragung aus.
✓ Bestehenden Riester-Vertrag prüfen lassen →Setzen Sie im Leadspiel den Haken bei „Ich habe bereits einen Riester-Vertrag und möchte ihn überprüfen lassen“. Unterlagen besprechen wir anschließend persönlich mit Ihnen.
Drei Rechenbeispiele zur Förderung ab 2027
Die Beispiele unterstellen eine unmittelbar förderberechtigte Person. Grundzulage: 50 % auf die ersten 360 € Eigenbeitrag jährlich, 25 % auf weitere Beiträge bis insgesamt 1.800 €. Kinderzulage: 100 % des Eigenbeitrags, höchstens 300 € je zugeordnetem, zulageberechtigtem Kind.
| Beispiel | Eigenbeitrag/Jahr | Grundzulage | Kinderzulage | Summe/Jahr | Zulagenquote* |
|---|---|---|---|---|---|
| Anwärter, 30 €/Monat, ohne Kinder | 360 € | 180 € | 0 € | 540 € | 50 % |
| Beamter, 100 €/Monat, ohne Kinder | 1.200 € | 390 € | 0 € | 1.590 € | 32,5 % |
| Beamter, 150 €/Monat, zwei Kinder | 1.800 € | 540 € | 600 € | 2.940 € | 63,3 % |
*Zulagen im Verhältnis zum Eigenbeitrag; keine Rendite. Ohne Berufseinsteigerbonus, zusätzliche Steuerentlastung, Kosten oder Wertentwicklung. Persönliche Voraussetzungen und die Zuordnung der Kinderzulagen sind gesondert zu prüfen. Die Beispiele gelten für die neue Förderlogik, nicht automatisch für unverändert weitergeführte Altverträge.
Geprüft am 18.11.2026. Quellen: Bundesfinanzministerium, „Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge“; Deutsche Rentenversicherung, Studientext „Altersvorsorge“. Produktverfügbarkeit und individuelle Eignung sind separat zu prüfen.
Weitere wichtige Informationen für Ihre Beamtenvorsorge
Wer seine Altersvorsorge sinnvoll aufbauen möchte, sollte auch die Beamtenpension, die laufenden Versicherungskosten und die persönliche finanzielle Situation berücksichtigen. Diese Ratgeber helfen Ihnen bei der Einordnung:
- Beamte: Krankenversicherung und Pension – welche Kosten im Ruhestand zu beachten sind
- Solidaritätszuschlag für Beamte – steuerliche Aspekte richtig einordnen
- Debeka Beitragsanpassung – warum steigende Versicherungsbeiträge die langfristige Finanzplanung beeinflussen
- Krankenversicherung im Referendariat – frühzeitig die Weichen für die eigene Versorgung stellen
✓ Unabhängige Beratung: Wir betrachten nicht nur ein Produkt, sondern Ihre gesamte Versorgungssituation.
Altersvorsorgedepot für Beamte: Ihre Vorsorge unabhängig prüfen lassen
Sie möchten Chancen am Kapitalmarkt nutzen oder lieber ohne ETFs vorsorgen? Wir betrachten passende Angebote verschiedener Versicherer und Vorsorgeformen und vergleichen Förderung, Kosten, Risiken und Flexibilität – ohne Sie auf eine einzelne Gesellschaft festzulegen.
✓ Mit ETFs oder ohne ETF-Anlage – je nach Produktangebot
✓ Riester, Altersvorsorgedepot und weitere passende Lösungen prüfen
✓ Persönliche Einschätzung Ihrer Pension und Versorgungslücke
✓ Unabhängige Beratung mit über 20 Jahren Erfahrung
Der Vergleich richtet sich nach den tatsächlich verfügbaren und für Sie geeigneten Angeboten. Nicht jede Anlageform ist bei jedem Anbieter oder Förderprodukt erhältlich.
Jetzt kostenlose Beratung anfragen